Pregunta: ¿Puedo deducir un bote o yate que compré a nombre de mi negocio?
Comprar un bote a nombre de su negocio: por qué el IRS bloquea la deducción del yate
El IRS lista un yate como instalación de entretenimiento, así que por regla general su uso no es deducible, ni la depreciación ni los costos de operación. Dónde muerde la regla, qué significa propiedad listada y cuándo un negocio sí puede depreciar el bote.
Pequeñas empresas15 min de lectura
 Por Joanny Ibarbia, EA · CAA
Respuesta rápida
El IRS trata un yate como instalación de entretenimiento y, por regla general, no permite deducir ningún gasto por su uso, incluidas la depreciación y los costos de operación. Esa es la respuesta por defecto para un bote comprado para entretener clientes. Un bote usado de forma sustantiva en un charter o guía de pesca escapa de esa regla y pasa a ser propiedad listada, depreciable solo si se prueba más del 50% de uso comercial calificado con registros adecuados.
Puntos clave
- El IRS lista un yate como ejemplo de instalación de entretenimiento y por regla general no permite deducción alguna por su uso, incluidas la depreciación y los costos de operación
- Los gastos de entretenimiento pagados o incurridos después de December 2017 son por regla general no deducibles, así que un bote usado para entretener clientes no se salva con la etiqueta de propósito comercial
- Un bote usado de forma sustantiva en un oficio o negocio, como una operación de charter o un servicio de guía de pesca, es propiedad listada, depreciable solo cuando más del 50% del uso sea uso comercial calificado, con registros contemporáneos
- Los vessels son propiedad de 10 años bajo MACRS, y la depreciación bonificada del 100% aplica a propiedad calificada adquirida y puesta en servicio después del January 19, 2025, solo cuando la propiedad pase las pruebas de propiedad listada
- Sin registros adecuados el IRS puede desconocer cada dólar de depreciación y Sección 179 que el negocio reclamó por el bote, sin importar la historia de marketing
Qué llama la ley tributaria a un bote usado para entretener clientes
La guía del IRS sobre entretenimiento coloca al yate en una categoría específica y trata a cada miembro de la categoría igual. La regla dice: "Entertainment facilities. Generally, you can't deduct any expense for the use of an entertainment facility. This includes expenses for depreciation and operating costs such as rent, utilities, maintenance, and protection. An entertainment facility is any property you own, rent, or use for entertainment. Examples include a yacht, hunting lodge, fishing camp, swimming pool, tennis court, bowling alley, car, airplane, apartment, hotel suite, or home in a vacation resort."[2]
El alcance de la regla es lo que se pasa por alto. No se limita a los paseos en bote. La depreciación, el combustible, el atraque, el seguro, la limpieza, el mantenimiento y el sueldo del capitán que se atribuyen al uso de entretenimiento del yate viven todos dentro de la misma categoría de negación total.[2] Un dueño en el sur de Florida que compra un bote dentro de una LLC para hospedar clientes no ha creado un gasto deducible, y el envoltorio de la LLC no cambia ese resultado. Para el lado de pequeño negocio del asunto, nuestra contabilidad para pequeñas empresas es donde se toman estas decisiones de clasificación antes de comprar el bote.
Por qué el cambio de 2017 sobre entretenimiento importa aquí
Dos reglas se apilan para un bote usado para hospedar clientes, y ambas cortan hacia el mismo lado. La regla más antigua niega las deducciones ligadas a una instalación de entretenimiento. La regla más nueva, vigente para montos pagados o incurridos después de December 2017, niega en general las deducciones por gastos de entretenimiento: "You can no longer take a deduction for any expense related to activities generally considered entertainment, amusement, or recreation. You can continue to deduct 50% of the cost of business meals if you (or your employee) are present and the food or beverages aren't considered lavish or extravagant."[3]
Una salida en yate cabe dentro de la definición. La guía del IRS sobre entretenimiento identifica las salidas en yate como ejemplo de entretenimiento.[4] Una comida indicada por separado en el bote puede calificar para la regla del 50% de comida de negocio cuando se cumplen las pruebas estándar, pero el tiempo en el bote alrededor no.[3] El marco correcto para un dueño de negocio que considera un yate es que la respuesta por defecto es sin deducción, y las excepciones son estrechas y evidenciadas, no asumidas.
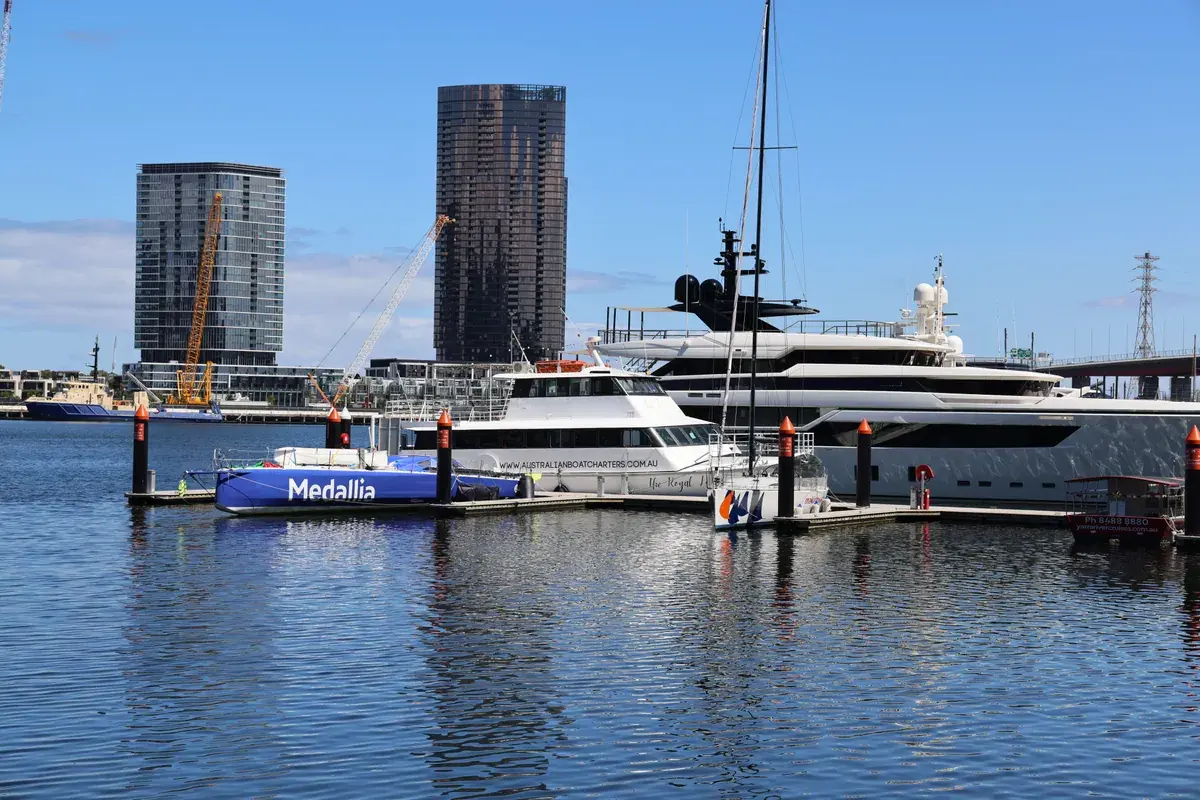
Cuándo un bote se convierte en propiedad listada en lugar de instalación de entretenimiento
Un conjunto de reglas distinto aplica cuando el bote es genuinamente un activo del negocio, no una sala de conferencias flotante. La guía del IRS sobre depreciación define propiedad listada para incluir "cars, business aircraft, and other property used for transportation, property used for entertainment, and certain computers."[5] Una embarcación usada para transportar pasajeros de pago, para llevar captura comercial, para mover carga o para operar una pesca chárter cae en la mitad de transporte de esa definición, no en la mitad de entretenimiento.
La clasificación es lo que importa, y la clasificación viene de lo que el bote realmente hace. Un bote con pasajeros de pago en un viaje chárter, un guía de pesca llevando clientes por la costa o un instructor de buceo llevando a un grupo a un arrecife, todos apuntan a un oficio o negocio separado del entretenimiento del dueño. Un bote que en su mayor parte queda en un muelle privado y de vez en cuando hospeda prospectos no. Para la declaración que refleja cualquiera de esos cuadros vea nuestra preparación de la declaración empresarial, y para la documentación subyacente vea contabilidad para pequeñas empresas.
Qué hace la prueba de más del 50% de uso comercial calificado
Una vez que el bote es propiedad listada, el régimen de depreciación se ajusta. La regla de propiedad listada es directa: "Business-use requirement. If the property is not used predominantly (more than 50%) for qualified business use, you cannot claim the section 179 deduction or a special depreciation allowance. For business aircraft, there is also a 25% test that must be met. In addition, you must figure any depreciation deduction under MACRS using the straight line method over the ADS recovery period."[6]
Lea la oración dos veces, porque apila tres penalidades sobre una sola falla. Caer bajo la línea del 50% de uso comercial calificado cuesta el gasto inmediato de la Sección 179, cuesta la asignación especial de depreciación incluida la bonificada del 100% que se discute más adelante, y obliga a que la depreciación MACRS restante corra bajo el método de línea recta sobre el período de recuperación ADS, más largo.[6] Un bote comprado en un año de ingresos fuertes para absorber ingreso produce el resultado contrario cuando la parte de uso comercial no se puede establecer después.
¿Qué usos de un bote cuentan hacia el uso comercial calificado?
Aquí está la trampa. El uso de propiedad listada para entretenimiento se trata como uso comercial solo hasta donde el gasto en sí sea deducible: "Entertainment use. Treat the use of listed property for entertainment, recreation, or amusement purposes as a business use only to the extent you can deduct expenses (other than interest and property tax expenses) due to its use as an ordinary and necessary business expense."[9]
Así que la salida en yate que se habría contado como entretener clientes no cuenta. Como el gasto de entretenimiento subyacente no es deducible, las horas correspondientes en el agua tampoco son uso comercial calificado para la prueba del 50%.[9] Por eso tantos planes construidos alrededor del sacamos-a-los-clientes-al-bote colapsan en auditoría: las mismas horas que el dueño anotó como negocio son las horas que la regla saca primero, y una vez removidas el bote rara vez pasa la línea del 50%.
| Cómo se usa el bote | Cómo lo clasifica el IRS | Qué puede deducir el negocio |
|---|---|---|
| El dueño lleva clientes o prospectos al agua | Uso de instalación de entretenimiento | Por regla general sin deducción por depreciación o costos de operación |
| Recreación personal o familiar | Uso personal de propiedad listada | No es uso comercial calificado; cuenta en contra de la prueba del 50% |
| Chárter con pasajeros de pago o servicio de guía de pesca con clientes de pago | Oficio o negocio de transporte, propiedad listada | Depreciable si más del 50% es uso comercial calificado, con registros adecuados |
| El bote está listado para chárter pero pasa casi todo el año sin uso | Propiedad listada por debajo de la prueba del 50% | Sin Sección 179, sin asignación especial de depreciación, MACRS por línea recta sobre el período de recuperación ADS |
Cómo se deprecian los vessels bajo MACRS, Sección 179 y bonificada
Para un bote que sí pasa la barra de uso comercial calificado, la recuperación es directa. La tabla del IRS de clases de depreciación ubica a los vessels en la clase de 10 años: "10-year property. Vessels, barges, tugs, and similar water transportation equipment."[10] Esa es la vida ordinaria bajo MACRS.
Las piezas aceleradas se apoyan encima. La Sección 179 permite a un negocio elegir el gasto inmediato de propiedad calificada hasta un tope en dólares: "For tax years beginning in 2025, the maximum section 179 expense deduction is $2,500,000."[12] La cifra de 2026 es más alta: "beginning in 2026, the maximum section 179 expense deduction is $2,560,000. This limit is reduced by the amount by which the cost of section 179 property placed in service during the tax year exceeds $4,090,000."[11] Por el lado de la bonificada, la guía del IRS sobre depreciación restaura el gasto completo para adquisiciones más nuevas: "100% special depreciation allowance for certain qualified property acquired and placed in service after January 19, 2025 (including long production period property and certain aircraft), and certain specified plants bearing fruits and nuts planted or grafted after January 19, 2025."[7] Una embarcación de trabajo que pase las pruebas de propiedad listada puede, en principio, llegar al gasto inmediato. Vea nuestra los cambios OBBB a la depreciación bonificada y la Sección 179 para el régimen subyacente que gobierna ambas cifras.
¿Qué registros exige el IRS para un bote de negocio?
Los registros cargan el peso de la propiedad listada. La regla de propiedad listada es inequívoca: "You cannot take any depreciation or section 179 deduction for the use of listed property unless you can prove your business/investment use with adequate records or with sufficient evidence to support your own statements."[8]
Contemporáneo hace todo el trabajo en esa oración. Un cuaderno de bitácora reconstruido después de que llega el aviso es exactamente lo que la regla se escribió para rechazar. Lo que el IRS quiere a lo largo del año es un registro corrido de quién estuvo en el bote, para qué fue el viaje, cuántas horas anduvo, cuáles fueron los costos de combustible y muelle y cómo cada viaje se mapea a un cliente de pago o un propósito interno del negocio. El lado de asesoría tributaria para servicios profesionales de nuestra práctica ve también el problema inverso, en el que un viaje de negocio real no se deduce porque falta la bitácora.
Qué suele salir mal cuando un dueño del sur de Florida compra un bote
- Un yate se compra a través de una LLC para entretener clientes, y la depreciación se reclama en la declaración. La regla de instalación de entretenimiento niega la deducción, y el interés, atraque, mantenimiento y seguro caen junto con ella.[2]
- Las horas dedicadas a entretener clientes en el agua se anotan como uso comercial, empujando el bote arriba de la línea del 50% en papel. En auditoría, las horas de entretenimiento se quitan del conteo de uso comercial calificado, el bote baja del 50% y la Sección 179, la bonificada y la aceleración MACRS caen todas.[6][9]
- El bote se pone en servicio solo con un plan de marketing, sin un oficio o negocio separado detrás. El plan no tiene ingresos, ni contratos de chárter, ni registros de clientes, así que el bote no es propiedad listada dentro de un oficio o negocio y la depreciación baja a cero.[5]
- Se abre una LLC de chárter con reservas reales, pero no se lleva bitácora contemporánea y los gastos de operación viven en la misma cuenta que la tarjeta personal del dueño. Después no se pueden producir registros adecuados y cada dólar de depreciación y Sección 179 queda en riesgo.[8]
- Se reclama depreciación bonificada sobre una embarcación adquirida antes del January 19, 2025 asumiendo que el 100% está disponible. La asignación especial del 100% está ligada a propiedad adquirida y puesta en servicio después de esa fecha, así que aplican las reglas de transición y la deducción es menor a la que suponía el plan.[7]
¿Qué debe tener a la mano un dueño de Miami antes de firmar el cheque?
La pregunta correcta no es si el bote se puede depreciar, sino de qué lado de la línea de entretenimiento va a estar el bote durante todo el año Un bote con un oficio de pago detrás, registros contemporáneos y suficientes ingresos para sostener la parte de más del 50% de uso comercial calificado es un activo genuino de propiedad listada y se puede depreciar bajo las reglas ordinarias.[5][6] Un bote comprado como vehículo de entretenimiento de clientes no lo es, y ningún nombre de LLC, historia de marketing o movimiento tributario de fin de año cambia eso.[2]
El trabajo de la firma en una decisión así es correr los números por los dos lados antes de comprar el bote, nombrar la sustancia que el oficio o negocio debe tener, dar forma a la bitácora y a los libros que sobreviven una auditoría de propiedad listada, y decir con claridad cuando el plan no funciona. Esa es la clase de decisión que manejan nuestras soluciones de asesoría, y vive dentro del contexto más amplio de asesoría tributaria para servicios profesionales que empuja a muchos dueños hacia esta pregunta.
Preguntas frecuentes
¿Puedo deducir un bote como gasto de negocio si lo uso para entretener clientes?
Por regla general no. El IRS lista un yate como ejemplo de instalación de entretenimiento, y su regla para esa categoría es que no se puede deducir ningún gasto por el uso de una instalación de entretenimiento, incluidas la depreciación y los costos de operación como renta, servicios, mantenimiento y protección. La regla de gastos de entretenimiento que entró en vigor para montos pagados o incurridos después de December 2017 bloquea el mismo reclamo desde otro ángulo.
¿Es un yate una instalación de entretenimiento para efectos tributarios?
Sí. La guía del IRS sobre entretenimiento define una instalación de entretenimiento como cualquier propiedad que usted posee, renta o usa para entretenimiento, y lista al yate entre los ejemplos, junto con un pabellón de caza, campamento de pesca, piscina, cancha de tenis, bolera, carro, avión, apartamento, suite de hotel u hogar en un centro vacacional. Esa categoría es la que dispara la regla de negación total para depreciación y costos de operación.
¿Y si mi LLC está armada como chárter o servicio de guía de pesca y no para entretener clientes?
Ese es el arreglo que mueve al bote fuera de la categoría de instalación de entretenimiento y hacia propiedad listada dentro de un oficio o negocio. El IRS admite depreciación y Sección 179 para propiedad listada solo cuando la propiedad se usa predominantemente, o sea más del 50%, para uso comercial calificado. Caer bajo la línea cuesta la Sección 179 y la asignación especial de depreciación, y obliga al resto a irse a MACRS por línea recta sobre el período de recuperación ADS.
¿Cuentan las horas de entretener clientes en el bote hacia la prueba del 50% de uso comercial?
No. La guía del IRS sobre depreciación dice que el uso de propiedad listada para entretenimiento cuenta como uso comercial solo hasta donde el gasto subyacente sería deducible como gasto ordinario y necesario del negocio. Como los gastos de entretenimiento son por regla general no deducibles después de December 2017, esas horas salen del conteo de uso comercial calificado, y un bote que parecía por encima de la línea del 50% suele caer por debajo.
¿Aplica la depreciación bonificada del 100% a un bote de negocio?
Puede aplicar, cuando el bote es propiedad listada dentro de un oficio o negocio y la propiedad fue adquirida y puesta en servicio después del January 19, 2025. La guía del IRS sobre depreciación restauró la asignación especial del 100% para propiedad calificada que cumple con esa regla de fechas de adquisición y puesta en servicio. Una embarcación que falla la prueba de más del 50% de uso comercial calificado no califica, porque la asignación especial de depreciación es una de las deducciones que la regla de propiedad listada quita cuando la prueba no se cumple.
¿Qué registros quiere el IRS que el negocio guarde por un bote?
Registros contemporáneos. La regla de propiedad listada establece que un negocio no puede tomar depreciación ni Sección 179 por propiedad listada a menos que pueda probar el uso comercial o de inversión con registros adecuados o con evidencia suficiente que sostenga sus propias afirmaciones. Una bitácora de viajes corrida con nombres, propósito, horas, combustible y costos de muelle, cruzada con facturas o reservas de clientes, es la forma que sobrevive.
¿Cómo se deprecia un bote cuando sí califica?
Como propiedad de 10 años bajo MACRS. La lista de clases del IRS ubica a los vessels, barcazas, remolcadores y equipo similar de transporte de agua en la clase de propiedad de 10 años. La Sección 179 y, para propiedad adquirida y puesta en servicio después del January 19, 2025, la asignación especial de depreciación del 100% se apoyan sobre esa recuperación ordinaria de 10 años para propiedad listada que califica, sujetas a los topes de $2,500,000 para 2025 y $2,560,000 para 2026 y a la reducción de $4,090,000.
Fuentes
- Publication 463: Entertainment expenses generally nondeductible after December 2017 · Internal Revenue Service
- Publication 463: Entertainment facilities including a yacht · Internal Revenue Service
- Publication 463: No deduction for entertainment, business meals rule · Internal Revenue Service
- Publication 463: Entertainment defined, yachts listed as an example · Internal Revenue Service
- Publication 946: What is listed property · Internal Revenue Service
- Publication 946: Business-use requirement for listed property · Internal Revenue Service
- Publication 946: 100% special depreciation allowance after January 19, 2025 · Internal Revenue Service
- Publication 946: Records required to claim depreciation or Section 179 on listed property · Internal Revenue Service
- Publication 946: Entertainment use counts only to the extent the expense is deductible · Internal Revenue Service
- Publication 946: 10-year property includes vessels · Internal Revenue Service
- Publication 946: Section 179 dollar limits for 2026 · Internal Revenue Service
- Publication 946: Section 179 dollar limits for 2025 · Internal Revenue Service
Sigue leyendo
Formulario 990 vs 990-EZ vs 990-N: umbrales de $50,000 y $200,000 para sin fines de lucro
La mayoría de las organizaciones exentas presenta cada año. Cuál declaración depende de los ingresos brutos y activos totales: $50,000 para el 990-N e-Postcard, $200,000 y $500,000 para el 990-EZ, o el Formulario 990 completo.
Asignación de vivienda del clero: qué puede excluir un ministro y cómo designarla
Un ministro puede excluir del impuesto federal sobre la renta el valor de una parsonage o una asignación de vivienda en efectivo designada por escrito antes del pago. La exclusión no puede superar la compensación razonable ni eliminar el monto del SE tax.
Impuestos para creadores de contenido: $400 para declarar, 1099-NEC y Schedule C
Los creadores de YouTube, TikTok e Instagram pasan a ser trabajadores independientes en cuanto las ganancias netas llegan a $400. Así se reportan patrocinios, publicidad y producto regalado en el Schedule C, cómo se calcula el impuesto y cuándo empiezan los pagos trimestrales.
Sobre el autor
Fundador y Principal · Agente Inscrito (EA)
Joanny Ibarbia es Agente Inscrito (EA) ante el IRS, con derechos ilimitados para representar a los contribuyentes ante el IRS, y Agente Tramitador Certificado (CAA) para solicitudes de ITIN. Dirige la práctica bilingüe de impuestos y contabilidad de Top Pro Accounting.
- EA
- CAA
- Certificado por Harvard
- QuickBooks ProAdvisor
Créditos de imágenes
- Foto de Noble Mathew Pexels
- Foto de Bal Jinder Pexels
- Foto de Quang Nguyen Vinh Pexels
- Foto de https://kaboompics.com/ Pexels